

UniCredit PL, BE
autorstwa Unicredit Nv/Sa
4,7
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,7
- Cena
- Free
- Pobierz
- 100.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
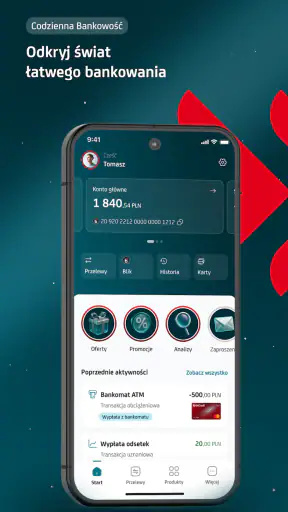
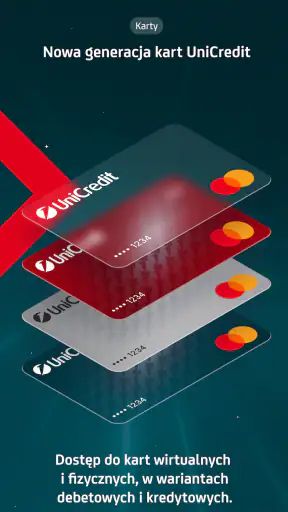
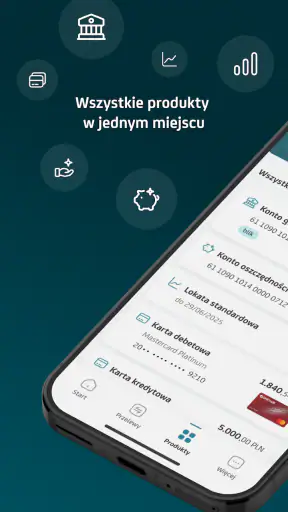
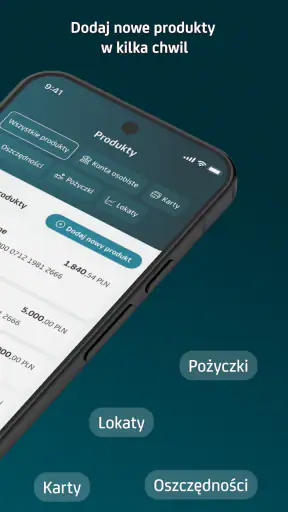
 Analiza autorstwa Getfullapps
Gdybym miał polecić aplikację bankową osobie, która chce szybko sprawdzać swoje finanse na telefonie, UniCredit PL, BE byłaby propozycją wartą rozważenia przede wszystkim dla klientów UniCredit w Polsce lub Belgii. Traktuję ją jako wygodny kanał dostępu do własnych spraw bankowych, a nie jako rozbudowany program do planowania budżetu całej rodziny. Pierwszy sukces po instalacji nie musi być skomplikowany: zalogować się, odnaleźć potrzebną informację i wrócić do codziennych zajęć bez uruchamiania komputera.
To bezpłatna aplikacja finansowa od Unicredit Nv/Sa. W Google Play jest dostępna pod obecną nazwą po zmianie marki z Aion Bank, co ułatwia jej odnalezienie osobom znającym wcześniejszą nazwę. Oznaczenie PEGI 3 dotyczy klasyfikacji wieku, nie jest jednak zachętą, by udostępniać bankowość dzieciom. Do działania na Androidzie potrzebuje wersji 8.0 lub nowszej; aktualna wersja aplikacji to 2.8.1.
Najważniejsza korzyść z bankowości mobilnej jest dla mnie bardzo konkretna: mniej kroków między pytaniem „ile mam dostępnych środków?” a podjęciem decyzji. Przy planowaniu zakupów, opłacaniu bieżących spraw czy sprawdzaniu wpływu pieniędzy telefon bywa pod ręką szybciej niż laptop. Najlepiej sprawdza się jako osobiste narzędzie dostępu do własnych finansów, nie jako wspólne konto dla całego gospodarstwa domowego.
UniCredit PL, BE w codziennym życiu domowym
Zwracam uwagę na to, jak aplikacja bankowa wpisuje się w rytm domowych obowiązków: czy ułatwia sprawdzenie własnych finansów, nie zamieniając wspólnego planowania w dzielenie się poufnym dostępem. W tej części przyglądam się praktycznym granicom korzystania z niej przez kilka osób oraz temu, jak rozsądnie koordynować codzienne wydatki.
Jedno urządzenie, różne potrzeby domowników
Wyobrażam sobie typową sytuację: rano jedna osoba sprawdza, czy wpłynęło wynagrodzenie, w południe druga chce upewnić się, że można opłacić zakupy, a wieczorem ktoś porównuje ostatnie wydatki z planem na miesiąc. W takim scenariuszu aplikacja ma sens, bo każdy użytkownik może korzystać z bankowości na swoim telefonie, zamiast przekazywać sobie dane logowania albo prosić drugą osobę o wykonanie każdej czynności.
To ważna granica. Wspólne gospodarstwo domowe nie oznacza automatycznie wspólnego dostępu do aplikacji. Konto bankowe, dane logowania i potwierdzanie operacji powinny pozostać przypisane do właściwego użytkownika. Nie traktowałbym więc tego programu jak rodzinnego panelu, w którym każdy domownik dostaje osobny profil i widzi tylko wybrane informacje. Do koordynowania budżetu można używać własnych ustaleń, ale sam dostęp bankowy powinien być indywidualny.
Praktyczny przykład wygląda tak: para planuje większe zakupy, ale każda osoba korzysta z własnego rachunku. Jedna może sprawdzić swoje środki i przekazać drugiej konkretną kwotę, zamiast udostępniać telefon odblokowany na ekranie bankowym. To niewielka różnica w zachowaniu, lecz bardzo rozsądna z punktu widzenia prywatności. Współpraca przy domowych finansach nie powinna oznaczać mieszania tożsamości użytkowników.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Co warto ustalić przed instalacją
Przed rozpoczęciem korzystania sprawdziłbym, czy telefon jest aktualny, należy do właściwej osoby i nie jest stale używany przez kilku domowników bez wyraźnego rozdzielenia profili. Sam fakt, że urządzenie leży w salonie i każdy może po nie sięgnąć, nie czyni go dobrym miejscem do bankowości. Jeśli z jednego telefonu korzystają rodzic i dorosłe dziecko, lepiej zadbać o osobne konto użytkownika w systemie urządzenia, o ile telefon to umożliwia, niż zostawiać aplikację finansową otwartą dla wszystkich.
Nie przekazywałbym też kodów, haseł ani metod potwierdzania operacji drugiej osobie, nawet jeśli jest to bliski członek rodziny. Wspólny budżet można prowadzić przez uzgodnienia i przelewy, ale dane uwierzytelniające są osobistym kluczem do rachunku. Gdy ktoś zmienia telefon, sprzedaje stare urządzenie albo przestaje z niego korzystać, warto potraktować to jako moment na uporządkowanie dostępu, a nie tylko zwykłą zmianę sprzętu.
Tu pojawia się pierwsza konkretna wskazówka: nie instalowałbym aplikacji na tablecie używanym przez dzieci tylko dlatego, że ekran jest większy. Bankowość mobilna nie jest dobrą aplikacją do wspólnego przeglądania. Jeżeli młodsza osoba ma uczyć się finansów, lepsza będzie rozmowa o planowaniu wydatków i pokazywanie ogólnych zasad bez ujawniania danych rachunku, salda czy historii transakcji.
Koordynowanie wydatków bez udawania rodzinnego centrum
UniCredit PL, BE może pomóc w koordynacji, ale robi to pośrednio: każdy dorosły użytkownik kontroluje swoje konto, a domownicy uzgadniają między sobą, kto za co płaci. To podejście jest mniej wygodne niż jeden wspólny pulpit z podziałem na kategorie, lecz ma też zaletę — ogranicza liczbę osób, które mają bezpośredni wgląd w pełne dane finansowe.
W praktyce ustaliłbym prosty rytm. Jedna osoba sprawdza, czy rachunki zostały opłacone, druga pilnuje wydatków związanych z zakupami, a większe płatności są omawiane przed wykonaniem. Sama aplikacja nie zastąpi takiej umowy. Jeżeli domownicy oczekują automatycznego budżetu rodzinnego, wspólnych celów, rozdzielania kieszonkowego albo szczegółowych raportów dla kilku osób, zwykła aplikacja bankowa może okazać się zbyt ograniczona.
Jej siła leży raczej w tym, że pozwala szybko wykonać czynność związaną z własnym rachunkiem. Nie muszę otwierać laptopa, szukać właściwej strony i logować się w miejscu, gdzie ktoś może zerkać przez ramię. Z telefonu łatwiej też zareagować na codzienną sytuację: sprawdzić, czy przelew już dotarł, upewnić się przed zakupem albo skontrolować, czy kwota nie przekracza tego, co zaplanowaliśmy.
Dobrym zwyczajem jest jednak oddzielenie koordynacji od kontroli. Jeśli jedna osoba w rodzinie zaczyna żądać stałego dostępu do telefonu drugiej tylko po to, by sprawdzać każdą transakcję, problem nie leży w aplikacji. Narzędzie bankowe nie powinno być sposobem na nadzorowanie partnera. Wspólne finanse wymagają zgody i przejrzystych zasad, a nie wymuszonego udostępniania konta.
Granice wieku, zaufania i odpowiedzialności
Oznaczenie PEGI 3 mówi o szerokiej dostępności pod względem wieku, ale nie oznacza, że dziecko powinno samodzielnie korzystać z bankowości. To aplikacja finansowa, więc najważniejsza jest odpowiedzialność osoby, która ma rachunek i wykonuje operacje. Młody użytkownik może przypadkowo nacisnąć niewłaściwe miejsce, zobaczyć prywatne informacje albo potraktować telefon rodzica jak urządzenie do zabawy.
W domu z nastolatkiem postawiłbym na wyraźne rozdzielenie: własne konto i własny dostęp dla osoby uprawnionej, bez przekazywania głównego logowania. Jeśli rodzina chce uczyć dziecko korzystania z pieniędzy, warto zacząć od prostych zasad: sprawdzania kwoty przed zakupem, rozpoznawania odbiorcy przelewu i pytania dorosłego przy nietypowej operacji. Aplikacja może być elementem nauki, ale nie zastąpi rozmowy ani nadzoru dopasowanego do wieku.
W przypadku starszej osoby mieszkającej z rodziną sytuacja jest odwrotna. Wspólne urządzenie może ułatwiać codzienne czynności, ale nie powinno prowadzić do przejęcia konta przez opiekuna. Jeśli potrzebna jest pomoc, bezpieczniej ustalić, kto i w jakiej sytuacji pomaga, niż przechowywać dane logowania w wiadomości lub notatniku. To szczególnie ważne, gdy telefon jest naprawiany, pożyczany albo używany poza domem.
Moja praktyczna rada brzmi: przed pierwszym użyciem ustalcie, kto posiada konto, kto może pomagać i czego nie wolno robić za właściciela rachunku. Takie zasady są bardziej przydatne niż samo przekonanie, że aplikacja jest prosta. W finansach prostota obsługi nie usuwa konsekwencji błędnej decyzji.
Jak wypada na tle bankowości przez przeglądarkę
W porównaniu z bankowością internetową w przeglądarce aplikacja ma przewagę wygody. Telefon jest zwykle bliżej, a sprawdzenie podstawowych informacji nie wymaga siadania przy komputerze. Dla osoby, która często podróżuje między Polską a Belgią albo po prostu chce korzystać z banku niezależnie od miejsca, sama obecność aplikacji mobilnej jest dużym ułatwieniem.
Przeglądarka nadal może być lepsza przy dłuższym porządkowaniu finansów, pracy na większym ekranie i sytuacji, w której trzeba spokojnie przeanalizować wiele informacji. Jeśli ktoś regularnie prowadzi rozbudowany budżet domowy, eksportuje dane do własnego arkusza albo wykonuje złożone czynności, aplikacja telefonu niekoniecznie będzie najwygodniejszym głównym narzędziem.
Nie porównywałbym jej też bezpośrednio z niezależnymi aplikacjami do budżetowania. Program budżetowy może lepiej pokazywać kategorie wydatków, cele i miesięczne limity, ale zwykle nie jest miejscem, w którym wykonuje się operacje bankowe. UniCredit PL, BE ma inną rolę: zapewnia dostęp do usług bankowych, podczas gdy aplikacja do budżetu pomaga interpretować, na co pieniądze są wydawane. Dla wielu osób najlepsze rozwiązanie to świadome używanie obu narzędzi, bez oczekiwania, że jedno zastąpi drugie.
Co oznacza ocena użytkowników w praktyce
Aplikacja ma średnią ocenę 4,7 na podstawie około 3,6 tysiąca ocen, a liczba opinii przekracza tysiąc. To dobry sygnał, zwłaszcza jeśli ktoś chce wiedzieć, czy produkt jest używany przez większą grupę osób, ale sama średnia nie powinna zastępować własnej oceny. Bankowość mobilna bywa odbierana różnie w zależności od telefonu, systemu, oczekiwań i rodzaju operacji, które ktoś wykonuje najczęściej.
Liczba instalacji przekracza sto tysięcy, więc nie jest to narzędzie niszowe używane wyłącznie przez garstkę osób. Jednocześnie nie traktowałbym popularności jako gwarancji, że każdy użytkownik będzie zadowolony. Dla jednej osoby kluczowa będzie szybkość sprawdzenia konta, dla innej wygodna obsługa przelewów, a dla jeszcze innej możliwość uporządkowania finansów całej rodziny. Te oczekiwania nie są identyczne.
Warto również pamiętać, że aplikacja bankowa jest tak dobra, jak aktualność urządzenia i nawyki użytkownika. Instalowanie jej na starym, współdzielonym telefonie, ignorowanie aktualizacji systemu albo pozostawianie odblokowanego ekranu może zniweczyć zalety wygodnego dostępu. To nie jest wada wyłącznie tego programu, ale w przypadku finansów ma większą wagę niż w aplikacjach rozrywkowych.
Kiedy wybrałbym tę aplikację, a kiedy inną drogę
Wybrałbym UniCredit PL, BE osobie, która ma relację z UniCredit, chce korzystać z telefonu jako podstawowego punktu kontaktu z bankiem i potrzebuje codziennego dostępu bez uruchamiania komputera. Pasuje też do gospodarstwa, w którym każdy dorosły prowadzi własne konto, a wspólne wydatki są uzgadniane między domownikami.
Nie polecałbym jej jako jedynego rozwiązania osobie, która szuka rozbudowanego centrum zarządzania rodziną. Jeśli najważniejsze są wspólne limity, szczegółowy podział wydatków, osobne cele dla dzieci albo bardzo rozbudowane raporty, lepiej połączyć bankowość z narzędziem budżetowym lub wybrać usługę, która rzeczywiście została zaprojektowana do takiej organizacji. Nie zakładałbym, że sama aplikacja stworzy rodzinne zasady za użytkownika.
Ostrożność zaleciłbym również osobom, które często zmieniają telefony, korzystają ze sprzętu firmowego albo pożyczają urządzenie innym. W takim przypadku wygoda mobilnego dostępu może przegrać z potrzebą ścisłej kontroli nad tym, kto ma telefon w ręku. Najpierw uporządkowałbym własne środowisko korzystania, a dopiero potem przenosił bankowość do aplikacji.
Pierwsze uruchomienie bez pośpiechu
Osobie instalującej aplikację po raz pierwszy doradziłbym zacząć od spokojnego przygotowania telefonu: upewnić się, że system spełnia wymagania, pobierać aplikację z oficjalnego sklepu i korzystać z własnego urządzenia. Potem warto przejść przez logowanie zgodnie z instrukcjami wyświetlanymi w aplikacji, bez zgadywania danych ani korzystania z cudzych kodów. Jeśli dotychczas używałeś Aion Bank, szukaj obecnej nazwy UniCredit, a nie starej ikony czy nieoficjalnej kopii.
Po wejściu nie próbowałbym od razu odkrywać każdej zakładki. Lepiej wykonać jedną prostą, potrzebną czynność, na przykład sprawdzić saldo lub przejrzeć ostatnie ruchy, a dopiero potem oswoić się z pozostałymi ekranami. Taki pierwszy test daje poczucie, że dostęp działa, i pozwala sprawdzić, czy układ jest dla mnie zrozumiały, zanim będę potrzebować aplikacji w pośpiechu.
Małe nawyki, które zmniejszają ryzyko pomyłki
Przed potwierdzeniem operacji czytałbym ekran jeszcze raz, zwracając uwagę na odbiorcę i kwotę, zamiast działać odruchowo. Przy płatnościach wykonywanych poza domem łatwo pomylić pośpiech z pewnością, a aplikacja nie podejmie za mnie decyzji, czy dany przelew jest właściwy. Warto też unikać logowania, gdy ktoś stoi tuż obok i może zobaczyć poufne informacje.
Jeśli telefon zostanie zgubiony, oddany do naprawy albo przekazany innej osobie, potraktowałbym to jako sprawę bezpieczeństwa bankowości, nie tylko sprzętu. Nie zapisywałbym danych dostępu w zwykłej notatce ani nie wysyłał ich bliskim. To proste nawyki, ale w aplikacji finansowej mają większe znaczenie niż szybkie poznanie wszystkich funkcji.
Moja ocena po spojrzeniu na użyteczność domową
UniCredit PL, BE jest sensowną, bezpłatną aplikacją finansową dla użytkownika, który chce obsługiwać własne sprawy bankowe z telefonu. Jej największą wartością nie jest obietnica zastąpienia wszystkich narzędzi do planowania budżetu, tylko skrócenie codziennej drogi do informacji i operacji związanych z rachunkiem. W domu sprawdzi się wtedy, gdy domownicy rozumieją granicę między wspólnym planowaniem a wspólnym logowaniem.
Doceniam też to, że można myśleć o niej praktycznie: jako o aplikacji do sprawdzenia środków przed zakupem, uporządkowania własnych finansów i szybkiej reakcji, gdy trzeba coś załatwić poza komputerem. Nie robiłbym z niej jednak rodzinnego sejfu dostępnego dla wszystkich ani zamiennika rozmowy o pieniądzach.
Jeżeli korzystasz z usług UniCredit i masz telefon z Androidem 8.0 lub nowszym, instalacja ma uzasadnienie. Obecna wersja 2.8.1 pokazuje, że aplikacja jest rozwijana jako współczesny kanał mobilny, a jej oceny wskazują na dobre przyjęcie. Mój werdykt jest więc pozytywny, ale warunkowy: to dobry osobisty dostęp do bankowości, nie kompletne narzędzie do zarządzania całym gospodarstwem domowym.
Zalety
- Wygodne logowanie biometrią, bez konieczności każdorazowego wpisywania hasła.
- Możliwość szybkiego sprawdzania salda i historii transakcji.
- Przejrzyste powiadomienia pomagają kontrolować operacje na koncie.
- Aplikacja ułatwia wykonywanie przelewów krajowych i między własnymi rachunkami.
- Dostęp do danych kontaktowych banku bezpośrednio z poziomu aplikacji.
Wady
- Niektóre funkcje mogą wymagać dodatkowej autoryzacji lub potwierdzenia SMS.
- Działanie aplikacji zależy od stabilnego połączenia z internetem.
- Interfejs może wydawać się mniej intuicyjny nowym użytkownikom bankowości mobilnej.
- Czasem potrzebna jest aktualizacja systemu, aby aplikacja działała poprawnie.
- Zakres dostępnych funkcji może różnić się zależnie od rodzaju rachunku klienta.
Często zadawane pytania dotyczące UniCredit PL, BE
Czym jest aplikacja UniCredit PL, BE i do czego służy?
UniCredit PL, BE to aplikacja bankowa przeznaczona dla klientów korzystających z usług UniCredit na obsługiwanych rynkach. Umożliwia między innymi sprawdzanie salda i historii rachunku, przeglądanie produktów finansowych, wykonywanie wybranych operacji oraz kontakt z bankiem. Zakres funkcji może różnić się zależnie od kraju, rodzaju konta i aktualnej wersji aplikacji.
Czy korzystanie z UniCredit PL, BE wymaga posiadania konta w banku?
Tak, pełne korzystanie z aplikacji zazwyczaj wymaga posiadania aktywnego rachunku lub innego produktu UniCredit oraz dostępu do bankowości elektronicznej. Podczas pierwszego uruchomienia konieczna może być rejestracja urządzenia i potwierdzenie tożsamości zgodnie z procedurami banku. Osoby, które nie są klientami, mogą mieć dostęp jedynie do informacji ogólnych lub funkcji demonstracyjnych.
Czy aplikacja UniCredit PL, BE jest bezpieczna do wykonywania operacji bankowych?
Aplikacja korzysta z mechanizmów zabezpieczeń stosowanych w bankowości mobilnej, takich jak logowanie biometryczne, kod dostępu, autoryzacja operacji i szyfrowane połączenie. Nie należy jednak instalować jej z nieoficjalnych źródeł ani udostępniać nikomu kodów, haseł lub jednorazowych potwierdzeń. Przed wykonaniem przelewu warto dokładnie sprawdzić odbiorcę i kwotę.
Czy w UniCredit PL, BE można wykonywać przelewy i zarządzać kartami?
Zakres dostępnych operacji zależy od kraju, typu rachunku oraz uprawnień klienta, ale aplikacja może umożliwiać wykonywanie przelewów, sprawdzanie historii transakcji, monitorowanie limitów i zarządzanie kartami. W niektórych przypadkach dostępne są także funkcje blokowania karty, zmiany wybranych ustawień lub zgłaszania problemu. Przed pobraniem warto sprawdzić opis aplikacji właściwy dla swojego regionu.
Na jakich urządzeniach działa UniCredit PL, BE i co zrobić w razie problemów z logowaniem?
UniCredit PL, BE jest przeznaczona na kompatybilne urządzenia z systemem Android lub iOS, jednak wymagania dotyczące wersji systemu mogą się zmieniać wraz z aktualizacjami. W razie problemów należy zaktualizować aplikację i system, sprawdzić połączenie internetowe oraz poprawność danych logowania. Jeśli problem nadal występuje, najlepiej skontaktować się z oficjalnym wsparciem UniCredit, korzystając z danych podanych na stronie banku.

UniCredit PL, BE
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu info@aion.be, odwiedź stronę https://www.aion.eu lub zapoznaj się z jego https://unicredit.be/be-en/privacy-policy.










